

Pojištění patří u operativního leasingu mezi položky, které vypadají jednoduše, ale ve skutečnosti mohou výrazně ovlivnit skutečnou výhodnost nabídky. Měsíční splátka může na první pohled působit dobře, jenže pokud má auto vysokou spoluúčast, slabší krytí nebo chybí důležité připojištění, rozdíl poznáte až ve chvíli, kdy vznikne škoda.
U operativního leasingu se pojištění často řeší přímo v rámci nabídky. To je pohodlné, protože řidič nemusí samostatně sjednávat povinné ručení, havarijní pojištění nebo hlídat výročí pojistných smluv. Jenže pohodlí neznamená, že není potřeba číst podmínky. Právě pojištění je jedna z věcí, které by měl zákazník zkontrolovat dřív, než se rozhodne podle nejnižší splátky.
Dvě auta se stejnou měsíční cenou totiž nemusí být stejně výhodná. Jedno může mít lepší pojistné krytí, nižší spoluúčast a jasný postup při škodě. Druhé může vypadat levněji, ale při poškození skla, odřeném nárazníku nebo nehodě se ukáže, že řidič musí zaplatit víc, než čekal.

Pojištění není jen položka ve splátce
Když je u nabídky operativního leasingu uvedeno, že pojištění je v ceně, je potřeba zjistit, co přesně to znamená. Může jít jen o základní pojištění, ale také o širší balíček, který zahrnuje povinné ručení, havarijní pojištění, pojištění skel, asistenci nebo další doplňková připojištění.
Rozdíl mezi jednotlivými nabídkami může být velký. U jedné nabídky může být zahrnuté povinné ručení a havarijní pojištění, u jiné také skla, asistence nebo náhradní auto. Stejně důležitá je výše spoluúčasti. Právě ta rozhoduje o tom, kolik zaplatíte ze svého při pojistné události.
Proto se nevyplatí hodnotit operativní leasing jen podle měsíční splátky. Pokud je jedna nabídka o několik stokorun levnější, ale má výrazně horší pojistné podmínky, nemusí být skutečně výhodnější. U auta, které budete používat každý den, je jistota dobrého krytí často důležitější než nejnižší cena v katalogu.
Obecně k tomu navazuje článek Co bývá zahrnuto ve splátce operativního leasingu a co si musíte pohlídat.
Povinné ručení je zákonný základ
Povinné ručení, přesněji pojištění odpovědnosti z provozu vozidla, je základní pojištění, bez kterého se běžné auto v provozu neobejde. Jeho smyslem není chránit přímo vaše auto, ale uhradit škodu, kterou provozem vozidla způsobíte někomu jinému. Může jít o škodu na majetku, ale také újmu na zdraví.
To je důležitý rozdíl. Pokud způsobíte nehodu a poškodíte jiné auto, povinné ručení řeší škodu poškozenému. Neznamená to ale, že automaticky zaplatí opravu vašeho vlastního vozu. K tomu slouží havarijní pojištění, pokud je sjednané a pokud se konkrétní událost vejde do jeho podmínek.
U operativního leasingu bývá povinné ručení často součástí nabídky. Přesto je dobré ověřit jeho limity, územní platnost a postup při nehodě. U auta na operativní leasing totiž nejste vlastníkem vozu, a proto je potřeba řešit škodu nejen z pohledu pojišťovny, ale také podle pravidel poskytovatele leasingu.
Havarijní pojištění chrání samotné auto
Havarijní pojištění je pro operativní leasing velmi důležité, protože se týká škod na samotném autě. Může řešit například nehodu, vandalismus, krádež, poškození živlem nebo střet se zvířetem, vždy podle konkrétních pojistných podmínek. U auta, které není vaše, má takové krytí velký význam.
Při běžném vlastnictví auta si řidič může říct, že havarijní pojištění nechce a riziko ponese sám. U operativního leasingu to tak jednoduché nebývá. Auto patří poskytovateli a ten má zájem na tom, aby bylo dostatečně pojištěné. Proto bývá havarijní pojištění u operativního leasingu často součástí splátky nebo povinnou součástí smlouvy.
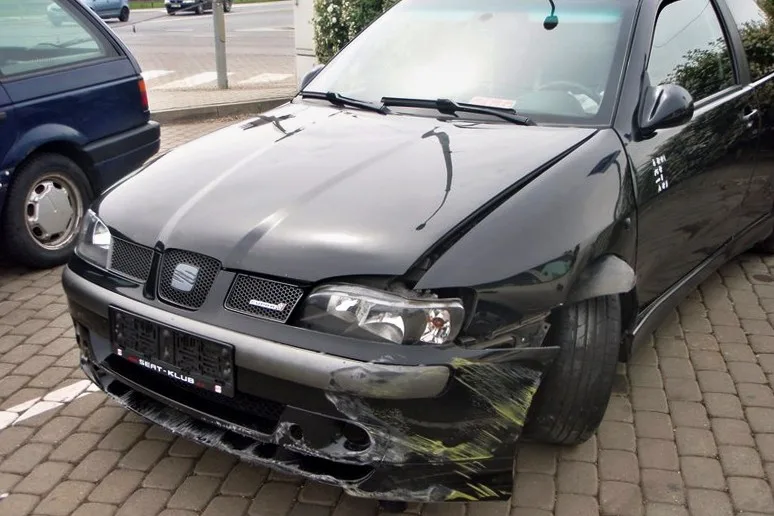
I tady ale rozhodují detaily. Zajímat by vás mělo, jaká rizika havarijní pojištění kryje, jaké jsou výluky, jak vysoká je spoluúčast, kde se auto opravuje a kdo řeší komunikaci s pojišťovnou. Při škodě není ideální teprve zjišťovat, komu volat a jaký postup je správný.
Spoluúčast může rozhodnout o skutečných nákladech
Spoluúčast je částka nebo procento, které při pojistné události platí uživatel auta. Právě tady se může levná nabídka operativního leasingu rychle změnit. Nízká měsíční splátka může být vykoupená vyšší spoluúčastí. To nemusí vadit, pokud se nic nestane. Při škodě ale rozdíl pocítíte okamžitě.
Představte si dvě podobné nabídky. Jedna má o něco vyšší měsíční splátku, ale nižší spoluúčast. Druhá vypadá levněji, ale při každé škodě zaplatíte víc ze svého. Pokud auto používáte denně, parkujete ve městě, jezdíte hodně po dálnici nebo ho střídá víc řidičů, může být nižší spoluúčast velmi důležitá.
Spoluúčast se neřeší jen u velkých nehod. Může se projevit i u menších škod, například při poškození nárazníku, dveří, blatníku nebo při parkovací nehodě. Pokud je spoluúčast vysoká, některé menší škody se mohou pro řidiče stát nepříjemně drahé.
Proto se vždy ptejte nejen na to, zda je havarijní pojištění v ceně, ale i na konkrétní spoluúčast. Zajímejte se, zda je pevná, procentní, kombinovaná, minimální nebo rozdílná podle typu škody.
Vybíráte auto na operativní leasing?
Porovnejte aktuální nabídky a sledujte nejen cenu, ale také nájezd, délku smlouvy a služby v ceně.
Skla, pneumatiky, vandalismus a drobné škody
Řidiči často řeší hlavně velkou nehodu nebo krádež auta. V běžném provozu ale vznikají i menší škody, které mohou být velmi časté. Prasklé čelní sklo od kamínku, odřené dveře na parkovišti, poškrábaný nárazník, poškozené kolo nebo promáčklina od cizích dveří. Právě takové situace se u auta na operativní leasing vyplatí řešit předem.
Pojištění skel nemusí být automaticky součástí každé nabídky. Přitom čelní sklo u moderních aut může být drahé, hlavně pokud obsahuje vyhřívání, senzory, kamery nebo prvky asistenčních systémů. I obyčejná prasklina tak může znamenat vyšší náklad, než by člověk čekal.
Pneumatiky jsou samostatné téma. Pojištění obvykle neznamená, že máte automaticky vyřešené poškození pneumatiky nebo disku. Některé nabídky mohou mít pneumatiky zahrnuté v servisním balíčku, jiné ne. A i když jsou pneumatiky součástí nabídky, je potřeba vědět, zda jde jen o sadu pneumatik, přezutí, uskladnění, nebo i výměnu při opotřebení.
U drobných škod je navíc důležité rozlišit pojištění, servis a běžné opotřebení. Oděrka po běžném používání nemusí být totéž co poškození po nehodě. A to, co řidič považuje za maličkost, může být při vrácení auta posouzeno jinak. Proto se vyplatí znát pravidla už při podpisu smlouvy.
GAP pojištění: kdy může dávat smysl
GAP pojištění se nejčastěji řeší při odcizení auta nebo totální škodě. Jeho smyslem je chránit rozdíl mezi pořizovací cenou vozu a jeho aktuální obvyklou hodnotou v době pojistné události. U novějších aut může být rozdíl mezi původní cenou a aktuální hodnotou výrazný.
U operativního leasingu je potřeba se na GAP dívat opatrně. Někde může být součástí nabídky, jinde volitelným připojištěním a jinde vůbec. Vždy záleží na konkrétní smlouvě, poskytovateli a pojistných podmínkách.

Smysl GAP pojištění roste hlavně u dražších aut, novějších vozů nebo situací, kdy by odcizení či totální škoda mohly znamenat složitější finanční vyrovnání. Neznamená to, že ho musí mít každý. Znamená to ale, že by měl zákazník vědět, jestli ho jeho nabídka obsahuje a co přesně kryje.
Co se děje při pojistné události
Při pojistné události u operativního leasingu nejde jen o vztah mezi řidičem a pojišťovnou. Do procesu vstupuje také poskytovatel auta, protože vůz není ve vlastnictví zákazníka. Právě proto by měl řidič vědět, komu škodu hlásit, jak rychle, jaké doklady doložit a kde se bude auto opravovat.
Základní postup bývá podobný. Nejdřív je potřeba zajistit bezpečnost, případně kontaktovat policii, pokud to situace vyžaduje. Poté se škoda hlásí podle pokynů leasingové společnosti nebo poskytovatele operativního leasingu. Často se využívá asistenční linka, která řidiče navede na další kroky.
Důležité je neřešit opravu svévolně bez schválení. U auta na operativní leasing může být stanoveno, do jakého servisu se vůz odveze a jak se bude oprava schvalovat. Pokud řidič postup nedodrží, může si zbytečně zkomplikovat likvidaci škody.
Praktické je mít všechny kontakty uložené v telefonu i v autě. Číslo na asistenční službu, kontakt na poskytovatele, pojistnou smlouvu nebo základní pokyny při nehodě. V okamžiku stresu se to hodí víc než hledání informací v e-mailu.
Pojištění pro soukromé řidiče, firmy a OSVČ
Soukromý řidič bude u pojištění často řešit hlavně spoluúčast, skla, parkovací škody a jistotu, že rodinné auto bude při problému rychle opravené. Pokud auto používá více členů domácnosti, je dobré vědět, zda smlouva omezuje okruh řidičů nebo stanovuje jiné podmínky pro různé uživatele.
Firma řeší pojištění ještě šířeji. U služebních aut může být více řidičů, vyšší nájezd a větší riziko drobných škod. Důležitá jsou interní pravidla: kdo hlásí škodu, kdo odpovídá za spoluúčast, jak se řeší soukromé použití auta a jak postupovat při nehodě na pracovní cestě.
U OSVČ je pojištění důležité hlavně proto, že auto často slouží přímo k práci. Když vůz stojí v servisu, může to znamenat zpoždění zakázek, rušení schůzek nebo ztrátu času. Proto se vyplatí sledovat nejen samotné krytí, ale také asistenci, náhradní auto a rychlost opravy.
K podnikatelskému využití navazují články Operativní leasing pro firmy: jak udržet náklady na auta pod kontrolou a Operativní leasing pro OSVČ: kdy dává smysl a co si pohlídat před podpisem.
Pojištění v zahraničí a asistenční služby
Pokud s autem plánujete jezdit do zahraničí, ověřte si územní platnost pojištění i asistenčních služeb. Nestačí předpokládat, že všechno funguje stejně jako v Česku. U některých služeb mohou být rozdíly v rozsahu pomoci, odtahu, náhradního auta nebo úhradě nákladů.
U povinného ručení a havarijního pojištění sledujte, v jakých zemích platí a jaké doklady potřebujete mít u sebe. U asistenčních služeb je důležité vědět, jestli pomohou jen při nehodě, nebo také při poruše, defektu, ztrátě klíčů nebo vybité baterii.
U operativního leasingu se vyplatí zjistit také to, zda poskytovatel omezuje cesty do některých zemí nebo vyžaduje předchozí souhlas. U běžné dovolené po Evropě to nemusí být problém, ale je lepší znát pravidla předem.
Co si ověřit před podpisem smlouvy
Před podpisem smlouvy si projděte pojištění stejně důkladně jako cenu a nájezd. Nestačí vědět, že „pojištění je v ceně“. Potřebujete znát jeho rozsah, limity, spoluúčast a postup při škodě.
- Je ve splátce zahrnuté povinné ručení?
- Je součástí také havarijní pojištění?
- Jaká je spoluúčast u havarijního pojištění?
- Platí spoluúčast stejně pro všechny typy škod?
- Jsou pojištěná skla?
- Je součástí GAP pojištění?
- Jaké jsou limity pojistného plnění?
- Jaké jsou výluky z pojištění?
- Platí pojištění i v zahraničí?
- Jak se hlásí pojistná událost?
- Kdo určuje servis, ve kterém se auto opraví?
- Je k dispozici náhradní auto?
- Co se stane při opakovaných škodách?
Čím více je auto používané, tím důležitější jsou odpovědi na tyto otázky. U auta na víkendové ježdění budou priority jiné než u služebního auta, které denně najede stovky kilometrů.
Nejnižší splátka nemusí znamenat nejlepší pojištění
Pojištění u operativního leasingu je jedna z položek, která může rozhodnout o tom, jestli bude nabídka opravdu výhodná. Nízká splátka je příjemná, ale pokud je spojená s vysokou spoluúčastí, omezeným krytím nebo nejasným postupem při škodě, může se při prvním problému prodražit.
Dobrá nabídka má být srozumitelná. Měli byste vědět, co je pojištěné, co není, kolik zaplatíte při škodě a komu budete volat, když se něco stane. Právě tyto detaily oddělují skutečně výhodný operativní leasing od nabídky, která dobře vypadá jen v první řádce katalogu.

Aktuální nabídky najdete v katalogu VyberOperák.cz. Při výběru sledujte nejen měsíční splátku, délku smlouvy a roční nájezd, ale také pojištění, spoluúčast, služby v ceně a pravidla při vrácení auta. K tomu se hodí také článek Vrácení auta po operativním leasingu: na co se připravit, aby nepřišlo nepříjemné překvapení.
Stručné shrnutí
- Pojištění u operativního leasingu může být součástí splátky, ale vždy záleží na konkrétní nabídce a smlouvě.
- Povinné ručení kryje škody způsobené provozem vozidla jiným osobám, ne opravu vlastního auta.
- Havarijní pojištění řeší škody na samotném voze podle sjednaných podmínek.
- Spoluúčast může výrazně ovlivnit skutečné náklady při škodě.
- Skla, GAP, asistence a náhradní auto nemusí být automaticky součástí každé nabídky.
- Před podpisem si ověřte rozsah krytí, výluky, postup při škodě a podmínky v zahraničí.